यह पेज Investor.gov से है, जो अमेरिकी सरकार की आधिकारिक साइट है। यह निवेश का परिचय है, और शुरू में बताता है कि निवेश से सुरक्षित भविष्य के लिए धन बनाने में मदद मिल सकती है। ज़रूरी है लक्ष्य तय करना, योजना बनाना, और कई सालों तक बार-बार निवेश के लिए पैसे अलग रखना।
पेज पहले बचत और निवेश का फ़र्क समझाता है। दोनों में आप कमाई का एक हिस्सा ज़रूरतों और शौक के पैसों से अलग रखते हैं। छोटे लक्ष्यों या अचानक आने वाले खर्चों के लिए इमरजेंसी फ़ंड हेतु बचत खाता ठीक रहता है। यह बैंक या क्रेडिट यूनियन में खुलता है, पैसा आम तौर पर संघीय रूप से बीमित होता है, और ज़्यादातर पर कुछ ब्याज मिलता है। निवेश का मतलब है स्टॉक या बॉन्ड जैसी चीज़ों में पैसा लगाना, अक्सर ब्रोकरेज या एडवाइज़री खाते के ज़रिए, इस उम्मीद में कि समय के साथ रिटर्न मिलेगा। यह रिटर्न या तो संपत्ति की कीमत बढ़ने से आता है, या उसके मालिकों को दिए गए ब्याज या लाभांश से।
पेज कहता है कि हर निवेश में जोखिम होता है, इसलिए बाज़ार के ऊपर-नीचे होने के लिए तैयार रहें। रिटर्न की कोई तय दर नहीं होती। फिर भी कुछ विशेषज्ञ पिछले औसत के आधार पर अमेरिकी स्टॉक में लंबी अवधि के, विविध निवेश के लिए सालाना 7 से 10 प्रतिशत को एक उपयोगी अनुमान मानते हैं।
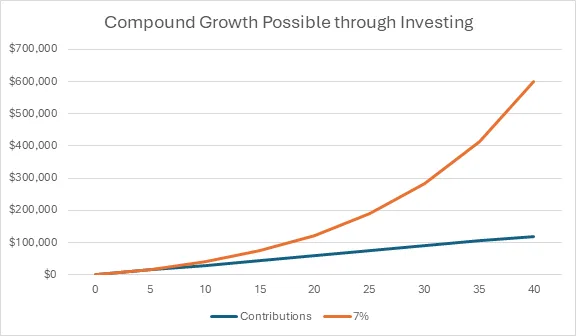
कंपाउंड ग्रोथ तब होती है जब आप अपने पैसे पर रिटर्न कमाते हैं, और उस रिटर्न पर भी जो पैसा पहले ही कमा चुका है। पेज इसकी तुलना उस स्नोबॉल से करता है जो लुढ़कते हुए हर बार और बर्फ़ उठाता है। पेज पर एक ग्राफ़ दिखाता है कि अगर आप 40 साल तक हर महीने 100 डॉलर अलग रखें और सालाना औसत 7% रिटर्न मानें तो क्या होता है। लंबी अवधि के निवेश का फ़ॉर्मूला बताया गया है: नियमित निवेश प्लस समय बराबर धन।
आपका समय क्षितिज वह अवधि है जो आप किसी लक्ष्य तक पहुँचने के लिए देते हैं। अगर आप करियर की शुरुआत में रिटायरमेंट के लिए निवेश शुरू करते हैं, तो क्षितिज लंबा है, क्योंकि आप दशकों तक पैसे को हाथ नहीं लगाएँगे। नियमित निवेश का मतलब है एक तय राशि, या अपनी तनख़्वाह का तय हिस्सा, हर बार लगाना। जितनी जल्दी शुरू करेंगे, कंपाउंडिंग उतनी ही मज़बूत होगी। देर कभी नहीं होती, पर बाद में शुरू करने पर आपको अपनी तनख़्वाह का ज़्यादा हिस्सा लगाना होगा। वेतन बढ़ने पर पेज सुझाता है कि अपना योगदान भी बढ़ाएँ। इसमें उदाहरण भी हैं जो दिखाते हैं कि 500,000 डॉलर या 1 मिलियन डॉलर तक पहुँचने के लिए हर महीने कितनी राशि चाहिए, यहाँ भी सालाना 7% रिटर्न मानकर।
अब जोखिम की बात। बाज़ार चढ़ते-उतरते हैं, और अकेले निवेश का मूल्य गिर सकता है, पर आप ख़तरे को सीमित करने के उपाय कर सकते हैं। अपना समय क्षितिज और कितना जोखिम झेल सकते हैं, यह जानें। जिसका रिटायरमेंट 30 साल दूर है, उसके पास उतार-चढ़ाव झेलने का समय है। जो सावधानी पसंद करता है, उसे भी यह जानना चाहिए। ये बातें सही उत्पाद चुनने में मदद करती हैं।
जोखिम संभालने के दो मुख्य उपकरण हैं: एसेट एलोकेशन और डायवर्सिफ़िकेशन। एसेट एलोकेशन का मतलब है अपने पैसे को स्टॉक, बॉन्ड और कैश जैसे समूहों में बाँटना, जो आपकी जोखिम सहने की क्षमता और समय क्षितिज पर आधारित हो। डायवर्सिफ़िकेशन का मतलब है सारे अंडे एक ही टोकरी में न रखना। अगर एक निवेश में नुकसान होता है, तो दूसरे उसका कुछ हिस्सा भर सकते हैं।
पेज चेतावनी देता है कि सिर्फ़ एक कंपनी के शेयर खरीदने से आपका नतीजा उसी एक स्टॉक से बँध जाता है। उसकी कीमत को कई चीज़ें हिला सकती हैं: प्रबंधकों का प्रदर्शन, उत्पादों की ताक़त, ग्राहकों की माँग, अर्थव्यवस्था, श्रम और आपूर्ति श्रृंखला की लागत, और यहाँ तक कि दूसरे निवेशकों की बदलती पसंद। एक व्यापक विकल्प इंडेक्स फ़ंड है, जो किसी मार्केट इंडेक्स को फ़ॉलो करने की कोशिश करता है। इंडेक्स स्टॉक और बॉन्ड की टोकरी का माप है, जो किसी बाज़ार या अर्थव्यवस्था का प्रतिनिधित्व करता है। जब कुछ क्षेत्र गिरते हैं, तो दूसरे चढ़ सकते हैं, इसलिए विविध निवेशक घाटे से बच सकता है या लाभ भी कमा सकता है। कुछ उत्पाद, जैसे टारगेट डेट फ़ंड, इसी फैलाव के लिए बने हैं।
लंबी अवधि के निवेशक कॉलेज या रिटायरमेंट जैसे सालों दूर के लक्ष्यों के लिए बचत करते हैं। कई लोग नौकरी के ज़रिए मिलने वाले खातों का इस्तेमाल करते हैं, जिनमें आम तौर पर कर लाभ होते हैं। 401(k), 403(b) या 457(b) जैसी योजनाएँ आपके कर कम कर सकती हैं। कई नियोक्ता एक सीमा तक आपके योगदान से मेल खाते हैं, इसलिए पेज कहता है कि कम से कम उतना योगदान ज़रूर दें और मुफ़्त का पैसा न गँवाएँ। आप अपना Individual Retirement Account, यानी IRA भी खोल सकते हैं, जो आपके कर भी घटा सकता है। आप नौकरी की योजना और IRA दोनों इस्तेमाल कर सकते हैं, पर दोनों में योगदान की सालाना सीमा होती है।
एक बार पैसा रिटायरमेंट खाते में आ जाए, तो आप तय करते हैं कि उसे कैसे निवेश करना है। कई लोग म्यूचुअल फ़ंड या एक्सचेंज-ट्रेडेड फ़ंड चुनते हैं, जिसे ETF कहते हैं। टारगेट डेट फ़ंड रिटायरमेंट की तारीख़ नज़दीक आने पर धीरे-धीरे सुरक्षित विकल्पों की ओर बढ़ सकते हैं। कई लोगों के लिए नौकरी की योजनाएँ और IRA ही उनके पोर्टफ़ोलियो और उनकी व्यापक वित्तीय योजना का आधार होते हैं।
पेज अन्य लंबी अवधि के खातों की सूची देता है: 529 एजुकेशन प्लान, योग्य विकलांगता खर्चों वाले लोगों के लिए ABLE खाते, Health Savings Accounts, और Trump Accounts। वह Trump Account, जिसे 530A भी कहा जाता है, 4 जुलाई 2026 को शुरू होने वाला बताया गया है। यह अमेरिकी नागरिक बच्चों के लिए कर-लाभ वाला खाता है, जो बच्चे के नाम पर होता है, और 18 साल का होने तक माता-पिता या अभिभावक उसके कस्टोडियन होते हैं। 529 प्लान शिक्षा खर्च के लिए बचत का कर-लाभ वाला तरीका है। इसे कानूनी रूप से qualified tuition plan कहते हैं, इसे राज्य, राज्य एजेंसियाँ या स्कूल चलाते हैं, और यह Internal Revenue Code की Section 529 से आता है। अगर बच्चों की कमाई हो, तो वे Custodial IRA भी रख सकते हैं, और माता-पिता उसे खोल सकते हैं।
कुछ लक्ष्य करीब होते हैं, जैसे कार, जल्द ही घर की डाउन पेमेंट, या छोटे कारोबार का शुरुआती खर्च। इनके लिए कम जोखिम और कम उतार-चढ़ाव चाहिए, जैसे मनी मार्केट फ़ंड, सर्टिफ़िकेट ऑफ़ डिपॉज़िट, या इन्वेस्टमेंट ग्रेड बॉन्ड। छोटे लक्ष्यों का पैसा आम तौर पर वहाँ रखा जाता है जहाँ से वह जल्दी मिल जाए, बिना कर-दंड या बड़े शुल्क के, जैसे हाई-यील्ड बचत खाते या ब्रोकरेज या एडवाइज़री खाते।
पेज धन बनाने के अन्य कदमों के साथ समाप्त होता है। आय, खर्च, बचत और निवेश की सूची बनाकर योजना या बजट बनाएँ, स्वचालित योगदान सेट करें, और अपनी सीमा में रहें। ऊँचे ब्याज वाला कर्ज़ चुकाएँ, क्योंकि कार्ड का ब्याज बचत या निवेश से मिलने वाले रिटर्न से कहीं ज़्यादा हो सकता है। बैंक या क्रेडिट यूनियन में इमरजेंसी फ़ंड बनाएँ, ताकि कार की मरम्मत जैसा अचानक खर्च आपको कर्ज़ में न धकेले। अपने निवेश की सुरक्षा करें, क्योंकि ठग कई तरकीबें अपनाते हैं, और उनके चेतावनी संकेत जानने से आपका पैसा सुरक्षित रहता है। ज़्यादातर अमेरिकियों के लिए कामकाजी सालों में बनाई गई रिटायरमेंट बचत योजना ज़रूरी है।
पाठ और फ़ोटो: investor.gov — मूल लेख →