Эта страница взята с сайта Investor.gov, официального государственного сайта США. Это введение в инвестирование; оно начинается с того, что инвестиции помогают накопить капитал для безопасного будущего. Ключ — ставить цели, составить план и откладывать деньги на инвестиции снова и снова на протяжении многих лет.
Страница сначала объясняет разницу между накоплением и инвестированием. В обоих случаях вы откладываете часть заработка, отдельно от денег на нужды и желания. Сберегательный счёт подходит для коротких целей или финансовой подушки на непредвиденные расходы. Открыть его можно в банке или кредитном союзе; деньги обычно застрахованы федеральной системой, а большинство счетов приносят какой-то процент. Инвестирование — это вложение денег в такие вещи, как акции или облигации, часто через брокерский счёт или счёт с консультантом, в надежде заработать доход со временем. Доход может прийти от роста стоимости актива или от процентов и дивидендов, которые выплачивают его владельцам.
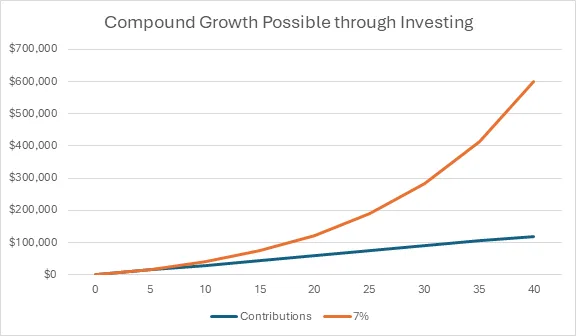
Страница говорит, что любая инвестиция несёт риск, поэтому стоит ожидать, что рынок будет расти и падать. Фиксированной доходности нет. Тем не менее некоторые эксперты считают удобной оценкой 7–10 процентов в год для долгосрочного диверсифицированного инвестирования в акции США — исходя из средних показателей прошлых лет.
Сложный рост — это когда вы зарабатываете доход и на своих деньгах, и на доходе, который эти деньги уже принесли. Страница сравнивает это со снежным комом, который с каждым оборотом обрастает снегом. График на странице показывает, что будет, если откладывать по 100 долларов в месяц в течение 40 лет при средней годовой доходности 7%. Формула долгосрочного инвестирования дана так: регулярные вложения плюс время равно богатство.
Инвестиционный горизонт — это срок, который вы даёте себе на достижение цели. Если вы начинаете копить на пенсию в начале карьеры, горизонт длинный, потому что десятилетиями не тронете деньги. Регулярное инвестирование — это вложение определённой суммы или определённой доли зарплаты. Чем раньше вы начнёте, тем сильнее работает сложный рост. Никогда не поздно, но если начать позже, придётся вкладывать большую долю дохода. Когда вам повысят зарплату, страница советует увеличить и взнос. Там также есть примеры: какую ежемесячную сумму нужно откладывать, чтобы накопить 500 000 или 1 миллион долларов, опять же при доходности 7% в год.
Далее — риск. Рынки растут и падают, отдельные инвестиции могут терять стоимость, но можно принять меры, чтобы ограничить опасность. Знайте свой инвестиционный горизонт и то, сколько риска вы способны выдержать. Тот, до пенсии которого 30 лет, может переждать колебания. Тому, кто предпочитает осторожность, тоже стоит это знать. Всё это помогает выбрать подходящие продукты.
Два главных инструмента управления риском — распределение активов и диверсификация. Распределение активов означает деление денег между группами, например акциями, облигациями и наличными, исходя из вашей готовности к риску и инвестиционного горизонта. Диверсификация значит не складывать все яйца в одну корзину. Если одна инвестиция теряет деньги, другие могут частично это компенсировать.
Страница предупреждает, что покупка акций одной компании привязывает ваш результат к одной бумаге. На её цену влияет многое: насколько хорошо работает руководство, насколько сильны продукты, спрос покупателей, экономика, расходы на труд и поставки, а также даже меняющиеся вкусы других инвесторов. Более широкий вариант — индексный фонд, который пытается повторять рыночный индекс, то есть показатель корзины акций и облигаций, представляющий рынок или экономику. Когда одни секторы падают, другие могут расти, поэтому диверсифицированный инвестор может выйти в ноль или даже заработать. Некоторые продукты, например целевые фонды на определённую дату, созданы именно для такого распределения.
Долгосрочные инвесторы копят на цели, до которых многие годы, например на учёбу детей или пенсию. Многие используют счета, которые предлагает работодатель, — обычно с налоговыми преимуществами. Такие планы, как 401(k), 403(b) или 457(b), могут снизить налоги. Многие работодатели софинансируют взносы до определённого предела, поэтому страница призывает вносить хотя бы столько, чтобы не терять бесплатные деньги. Можно также открыть собственный индивидуальный пенсионный счёт, IRA, который тоже снижает налоги. Можно пользоваться и планом работодателя, и IRA, но у обоих есть ежегодные лимиты взносов.
Когда деньги попадают на пенсионный счёт, вы выбираете, как их инвестировать. Многие выбирают паевой инвестиционный фонд или биржевой фонд — ETF. Целевые фонды могут постепенно переходить к более безопасным вариантам по мере приближения пенсии. Для многих людей пенсионные планы работодателя и IRA составляют основу их портфеля и всего финансового плана.
На странице перечислены и другие долгосрочные счета: образовательные планы 529, счета ABLE для людей с расходами, связанными с инвалидностью, сберегательные счета на медицинские расходы (HSA) и «Счета Трампа». Счёт Трампа, он же 530A, описан как запускаемый 4 июля 2026 года. Это налоговольготный счёт для граждан США младше 18 лет, оформленный на имя ребёнка; до его 18-летия им управляет родитель или опекун. План 529 — налоговольготный способ копить на расходы на образование. Официально он называется квалифицированным планом оплаты обучения, его ведут штаты, государственные агентства или школы, а основа — раздел 529 Налогового кодекса внутренних доходов. Детям также могут открыть индивидуальные пенсионные счета (IRA), которыми управляет родитель, если у ребёнка есть заработанный доход, и открыть такой счёт могут родители.
Некоторые цели ближе — машина, скорый первоначальный взнос за дом или стартовые расходы малого бизнеса. Для них может подойти меньший риск и меньше колебаний: например, фонды денежного рынка, депозитные сертификаты или облигации инвестиционного уровня. Деньги для коротких целей обычно хранят там, где до них можно быстро добраться без налоговых штрафов и крупных комиссий, например на высокодоходных сберегательных счетах или брокерских и консультационных счетах.
Страница заканчивается другими шагами к накоплению капитала. Составьте план или бюджет: запишите доходы, расходы, сбережения и инвестиции; настройте автоматические взносы и живите по средствам. Погашайте долги с высокой процентной ставкой, ведь проценты по карте могут быть намного выше того, что вы заработаете на сбережениях или инвестициях. Создайте финансовую подушку в банке или кредитном союзе, чтобы неожиданная поломка машины не загнала вас в долги. Защищайте свои инвестиции: мошенники используют много уловок, и знание их тревожных признаков помогает сохранить деньги. Для большинства американцев пенсионный план, который копится в трудовые годы, — необходимость.
Текст и фото: investor.gov — оригинал →