Ця сторінка належить Investor.gov, офіційному сайту уряду США. Це вступ до інвестування: він починається з того, що інвестування допомагає нагромадити багатство для безпечного майбутнього. Головне — ставити цілі, складати план і відкладати гроші на інвестиції знову і знову протягом багатьох років.
Спочатку сторінка пояснює різницю між заощадженнями та інвестиціями. В обох випадках ви відкладаєте частину заробленого, окремо від грошей на потреби й бажання. Ощадний рахунок підходить для коротких цілей або резервного фонду на несподівані витрати. Його можна відкрити в банку чи кредитній спілці, гроші зазвичай застраховані федеральною системою страхування, і більшість таких рахунків платить деякі відсотки. Інвестування означає вкладання грошей в акції чи облігації, часто через брокерський або консультаційний рахунок, з надією заробити прибуток з часом. Цей прибуток може прийти від зростання вартості активу або від відсотків і дивідендів, які він приносить власникам.
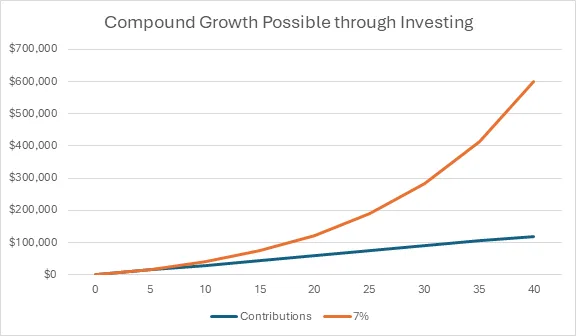
Сторінка каже, що кожна інвестиція несе ризик, тож варто очікувати, що ринок то росте, то падає. Фіксованої доходності немає. Втім, деякі експерти вважають зручною оцінкою від 7 до 10 відсотків на рік для довгострокового диверсифікованого інвестування в акції США, виходячи з середніх показників минулих років.
Складний відсоток — це коли ви отримуєте дохід від своїх грошей і також від доходу, який ці гроші вже принесли. Сторінка порівнює це зі сніжною кулею, що обростає снігом із кожним обертом. Графік на сторінці показує, що буде, якщо відкладати по 100 доларів щомісяця протягом 40 років за середньорічної доходності 7%. Формула довгострокового інвестування подана так: регулярні внески плюс час дорівнюють багатству.
Ваш горизонт інвестування — це час, який ви даєте собі для досягнення цілі. Якщо ви починаєте рано в кар’єрі заради пенсії, горизонт довгий, бо ви не торкатиметеся грошей десятиліттями. Регулярне інвестування означає внесок у визначеній сумі або визначеній частці зарплати. Чим раніше почнете, тим сильніше працює складний відсоток. Ніколи не пізно, але якщо почати пізніше, доведеться інвестувати більшу частку зарплати. Коли вам піднімають зарплату, сторінка радить підвищувати й свій внесок. Є також приклади, які показують місячну суму, потрібну для накопичення 500 000 або 1 000 000 доларів, знову ж за 7% річних.
Далі йде ризик. Ринки ростуть і падають, окремі інвестиції можуть втратити вартість, але можна вжити заходів, щоб обмежити небезпеку. Знайте свій горизонт інвестування і те, скільки ризику ви витримаєте. Людина, якій до пенсії 30 років, має час пережити коливання. Той, хто віддає перевагу обережності, теж має це знати. Ці речі допомагають підібрати правильні продукти.
Два основні інструменти керування ризиком — розподіл активів і диверсифікація. Розподіл активів означає поділ грошей між групами, як-от акції, облігації та готівка, залежно від вашої терпимості до ризику й горизонту. Диверсифікація означає не класти всі яйця в один кошик. Якщо одна інвестиція втрачає гроші, інші можуть частково це компенсувати.
Сторінка попереджає, що купівля акцій однієї компанії прив’язує ваш результат до однієї акції. На її ціну можуть впливати багато чинників: як працює керівництво, наскільки сильні продукти, попит клієнтів, економіка, витрати на працю й ланцюги постачання, навіть зміна смаків інших інвесторів. Ширший варіант — індексний фонд, який намагається повторювати ринковий індекс, тобто показник кошика акцій і облігацій, що відображає ринок або економіку. Коли одні сектори падають, інші можуть зростати, тож диверсифікований інвестор може вийти на нуль або навіть заробити. Деякі продукти, як-от цільові фонди (target date funds), створені саме для такого розподілу.
Довгострокові інвестори відкладають гроші на цілі, до яких багато років, як-от навчання чи пенсія. Багато хто користується рахунками, які пропонує робота; вони зазвичай дають податкові пільги. Такі плани, як 401(k), 403(b) або 457(b) (корпоративні пенсійні плани США), можуть знизити ваші податки. Багато роботодавців доплачують до певної межі, тому сторінка закликає вносити принаймні стільки, щоб не втрачати безкоштовні гроші. Ви також можете відкрити власний індивідуальний пенсійний рахунок IRA, який теж зменшує податки. Можна використовувати і робочий план, і IRA, але для кожного є щорічні ліміти внесків.
Коли гроші вже на пенсійному рахунку, ви обираєте, як їх інвестувати. Багато людей обирають взаємний фонд або біржовий фонд, так званий ETF. Цільові фонди можуть поступово переходити до безпечніших варіантів, коли пенсія наближається. Для багатьох людей робочі плани й IRA становлять основу їхнього портфеля і загального фінансового плану.
Сторінка перелічує інші довгострокові рахунки: освітні плани 529, рахунки ABLE для людей з кваліфікованими витратами через інвалідність, ощадні рахунки для охорони здоров’я (Health Savings Accounts) і Trump Accounts. Trump Account, також званий 530A, запускається 4 липня 2026 року. Це податково пільговий рахунок для громадян США віком до 18 років, який відкривається на ім’я дитини, а батько або опікун є довіреною особою до досягнення дитиною 18 років. План 529 — це податково пільговий спосіб заощаджувати на освітні витрати. Юридично це кваліфікований план оплати навчання, його ведуть штати, державні агентства або школи, і він походить із розділу 529 Податкового кодексу США. Діти також можуть мати опікунські рахунки IRA, якщо мають дохід від праці, і батьки можуть їх відкрити.
Деякі цілі ближчі: автомобіль, найближчий внесок за житло або стартовий капітал малого бізнесу. Для них може бути краще менший ризик і менші коливання, як-от фонди грошового ринку, депозитні сертифікати або облігації інвестиційного рейтингу (investment grade). Гроші на короткі цілі зазвичай тримають там, де до них швидко дістаєшся, без податкових штрафів чи великих комісій, наприклад на високоприбуткових ощадних рахунках або брокерських чи консультаційних рахунках.
Сторінка завершується іншими кроками до нагромадження багатства. Складіть план або бюджет, записавши доходи, витрати, заощадження й інвестиції; налаштуйте автоматичні внески й живіть у межах своїх можливостей. Погашайте борги з високими відсотками, бо відсотки за карткою можуть бути значно більшими, ніж ви заробите на заощадженнях чи інвестиціях. Створіть резервний фонд у банку або кредитній спілці, щоб несподіванка, як ремонт авто, не загнала вас у борги. Захищайте свої інвестиції, бо шахраї застосовують багато хитрощів, і знання їхніх тривожних ознак допомагає зберегти гроші. Для більшості американців пенсійні заощадження, накопичені протягом робочих років, є необхідними.
Текст і фото: investor.gov — оригінал →