Esta página vem do Investor.gov, um site oficial do governo dos Estados Unidos. É uma introdução a investimentos, e começa dizendo que investir pode ajudar você a construir patrimônio para um futuro seguro. O segredo é definir metas, fazer um plano e reservar dinheiro para investir repetidamente, durante muitos anos.
A página explica primeiro a diferença entre poupar e investir. Nos dois casos, você separa parte do que ganha, à parte do dinheiro para as necessidades e os desejos. Uma conta poupança serve para metas de curto prazo ou para uma reserva de emergência para gastos inesperados. Você pode abri-la num banco ou numa cooperativa de crédito, o dinheiro costuma ter garantia federal, e a maioria rende algum juro. Investir é colocar dinheiro em coisas como ações ou títulos, muitas vezes por meio de uma corretora ou de uma conta de assessoria, na expectativa de ganhar um retorno ao longo do tempo. Esse retorno pode vir da valorização do bem, ou de juros e dividendos pagos aos seus donos.
A página diz que todo investimento carrega risco, então você deve esperar que o mercado suba e desça. Não existe uma taxa de retorno fixa. Ainda assim, alguns especialistas veem de 7% a 10% ao ano como uma estimativa útil para investimentos de longo prazo e diversificados em ações dos Estados Unidos, com base em médias passadas.
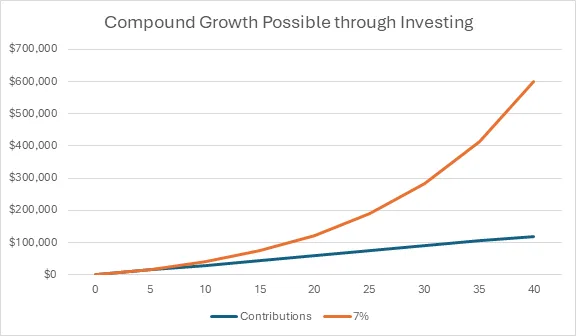
Os juros compostos acontecem quando você ganha um retorno sobre o seu dinheiro e também sobre o retorno que esse dinheiro já rendeu. A página compara isso a uma bola de neve que pega mais neve a cada volta. Um gráfico da página mostra o que acontece se você guardar US$ 100 por mês durante 40 anos, considerando um retorno médio anual de 7%. A fórmula para o investimento de longo prazo é apresentada como investimentos regulares mais tempo igual a patrimônio.
Seu horizonte de tempo é o prazo que você se dá para alcançar uma meta. Se você começa cedo na carreira para a aposentadoria, o horizonte é longo, porque não vai mexer nesse dinheiro por décadas. Investir regularmente significa aplicar um valor fixo, ou uma parte fixa do seu salário. Quanto mais cedo começar, mais forte fica o efeito dos juros compostos. Nunca é tarde, mas começar mais tarde significa investir uma parte maior do salário. Quando você recebe um aumento, a página sugere aumentar também a sua contribuição. Ela traz ainda exemplos com o valor mensal necessário para chegar a US$ 500.000 ou US$ 1 milhão, de novo considerando um retorno anual de 7%.
Depois vem o risco. Os mercados sobem e descem, e investimentos isolados podem perder valor, mas você pode tomar medidas para limitar o perigo. Conheça o seu horizonte de tempo e quanto risco consegue suportar. Quem se aposenta daqui a 30 anos tem tempo para atravessar as oscilações. Quem prefere cautela deve saber disso também. Essas coisas ajudam você a escolher os produtos certos.
As duas principais ferramentas para lidar com o risco são a alocação de ativos e a diversificação. A alocação de ativos significa dividir seu dinheiro entre grupos como ações, títulos e caixa, de acordo com sua tolerância ao risco e seu horizonte de tempo. Diversificar significa não colocar todos os ovos na mesma cesta. Se um investimento perde dinheiro, outros podem compensar parte da perda.
A página alerta que comprar ações de uma única empresa amarra seus resultados àquela ação. O preço dela pode ser movido por muitos fatores, como o desempenho dos gestores, a força dos produtos, a demanda dos clientes, a economia, os custos de mão de obra e de cadeia de suprimentos, e até a mudança de gosto de outros investidores. Uma opção mais ampla é o fundo de índice, que tenta acompanhar um índice de mercado, uma medida de uma cesta de ações e títulos que representa um mercado ou uma economia. Quando alguns setores caem, outros podem subir, então um investidor diversificado pode empatar ou até ganhar. Alguns produtos, como os fundos de data-alvo, são montados para oferecer essa distribuição.
Investidores de longo prazo poupam para metas distantes, como faculdade ou aposentadoria. Muitos usam contas oferecidas pelo trabalho, que costumam trazer vantagens tributárias. Planos como 401(k), 403(b) ou 457(b) podem reduzir seus impostos. Muitos empregadores igualam o que você aporta até certo limite, então a página recomenda contribuir pelo menos esse valor para não perder dinheiro grátis. Você também pode abrir sua própria conta individual de aposentadoria, ou IRA, que também pode reduzir seus impostos. É possível usar um plano de trabalho e uma IRA ao mesmo tempo, mas cada um tem limites anuais de contribuição.
Depois que o dinheiro está numa conta de aposentadoria, você escolhe como investi-lo. Muitas pessoas escolhem um fundo mútuo ou um fundo negociado em bolsa, chamado ETF. Os fundos de data-alvo podem migrar aos poucos para opções mais seguras à medida que a data da aposentadoria se aproxima. Para muita gente, os planos de trabalho e as IRAs são a base da sua carteira e do seu planejamento financeiro mais amplo.
A página lista outras contas de longo prazo: planos educacionais 529, contas ABLE para pessoas com despesas qualificadas por deficiência, contas de poupança-saúde (Health Savings Accounts) e Contas Trump. Ela descreve a Conta Trump, também chamada 530A, como um lançamento em 4 de julho de 2026. É uma conta com benefício tributário para cidadãos dos Estados Unidos com menos de 18 anos, em nome da criança, com um dos pais ou um responsável como administrador até ela completar 18 anos. Um plano 529 é uma forma com benefício tributário de poupar para despesas educacionais. Juridicamente, é chamado de plano qualificado de mensalidades, é administrado por estados, agências estaduais ou escolas, e vem da Seção 529 do Código da Receita Federal. As crianças também podem ter IRAs de administração própria se tiverem renda do trabalho, e os pais podem abri-las.
Algumas metas estão mais próximas, como um carro, a entrada de uma casa em breve ou os custos iniciais de um pequeno negócio. Para elas, você pode querer um risco menor e menos oscilações, como fundos do mercado monetário, certificados de depósito (CDs) ou títulos de grau de investimento. O dinheiro para metas de curto prazo costuma ficar onde você possa acessá-lo rápido, sem multas tributárias nem taxas altas, por exemplo em contas de poupança de alto rendimento ou em contas de corretora ou de assessoria.
A página termina com outros passos para construir patrimônio. Faça um plano ou orçamento listando renda, despesas, poupança e investimentos, programe aportes automáticos e viva dentro das suas possibilidades. Quite dívidas de juros altos, porque os juros do cartão podem ser bem maiores do que o que você ganharia com poupança ou investimentos. Monte uma reserva de emergência num banco ou numa cooperativa de crédito, para que um imprevisto como o conserto do carro não jogue você nas dívidas. Proteja seus investimentos, porque golpistas usam muitos truques, e aprender seus sinais de alerta ajuda a manter seu dinheiro seguro. Para a maioria dos americanos, um plano de poupança para a aposentadoria, construído ao longo dos anos de trabalho, é essencial.
Texto e fotos: investor.gov — original →