Esta página es de Investor.gov, un sitio oficial del gobierno de Estados Unidos. Es una introducción a la inversión, y comienza diciendo que invertir puede ayudarle a construir patrimonio para un futuro seguro. La clave es fijarse metas, hacer un plan y apartar dinero para invertir una y otra vez durante muchos años.
La página explica primero la diferencia entre ahorrar e invertir. En ambos casos usted aparta parte de lo que gana, aparte del dinero para necesidades y gustos. Una cuenta de ahorro sirve para metas a corto plazo o para un fondo de emergencia con gastos imprevistos. Puede abrirla en un banco o en una cooperativa de crédito; el dinero suele estar asegurado por el gobierno federal y la mayoría paga algún interés. Invertir significa poner dinero en cosas como acciones o bonos, a menudo dentro de una cuenta de corretaje o de asesoría, con la esperanza de obtener un rendimiento con el tiempo. Ese rendimiento puede venir de que el activo sube de valor, o de los intereses o dividendos que se pagan a sus dueños.
La página dice que toda inversión conlleva riesgo, así que debe esperar que el mercado suba y baje. No hay una tasa de rendimiento fija. Aun así, algunos expertos ven del 7% al 10% anual como una estimación útil para invertir a largo plazo y de forma diversificada en acciones estadounidenses, según promedios pasados.
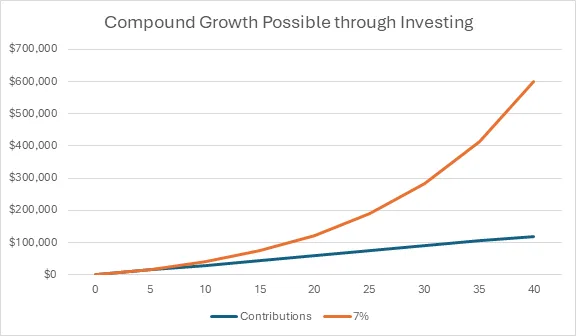
El crecimiento compuesto ocurre cuando usted gana un rendimiento sobre su dinero y también sobre el rendimiento que ese dinero ya generó. La página lo compara con una bola de nieve que recoge más nieve cada vez que rueda. Un gráfico de la página muestra lo que pasa si usted aparta 100 dólares cada mes durante 40 años, suponiendo un rendimiento anual promedio del 7%. La fórmula para invertir a largo plazo se presenta así: inversiones periódicas más tiempo igual a patrimonio.
Su horizonte de inversión es el tiempo que se da para alcanzar una meta. Si empieza temprano en su carrera para la jubilación, el horizonte es largo, porque no tocará el dinero durante décadas. Invertir de forma periódica significa aportar una cantidad fija, o una proporción fija de su sueldo. Cuanto antes empiece, más fuerte será el efecto compuesto. Nunca es tarde, pero empezar más tarde significa invertir una parte mayor de su sueldo. Cuando reciba un aumento, la página sugiere subir también su aportación. Incluye además ejemplos que muestran el monto mensual necesario para llegar a 500.000 o 1 millón de dólares, de nuevo suponiendo un rendimiento anual del 7%.
Después viene el riesgo. Los mercados suben y bajan, y una inversión puntual puede perder valor, pero usted puede tomar medidas para limitar el peligro. Conozca su horizonte de inversión y cuánto riesgo puede soportar. Quien se jubila dentro de 30 años tiene tiempo para aguantar las caídas. Quien prefiere la prudencia también debe saberlo. Estas cosas le ayudan a elegir los productos adecuados.
Dos herramientas principales para manejar el riesgo son la asignación de activos y la diversificación. La asignación de activos consiste en repartir su dinero entre grupos como acciones, bonos y efectivo, según su tolerancia al riesgo y su horizonte de inversión. La diversificación significa no poner todos los huevos en una misma canasta. Si una inversión pierde dinero, otras pueden compensar parte de la pérdida.
La página advierte que comprar acciones de una sola empresa ata sus resultados a esa única acción. Su precio puede moverse por muchas cosas, como el desempeño de los directivos, la fortaleza de los productos, la demanda de los clientes, la economía, los costos laborales y de la cadena de suministro, e incluso los cambios de gustos de otros inversionistas. Una opción más amplia es un fondo indexado, que intenta seguir un índice bursátil, una medida de una canasta de acciones y bonos que representa un mercado o una economía. Cuando caen algunos sectores, otros pueden subir, así que un inversionista diversificado puede no perder o incluso ganar. Algunos productos, como los fondos de fecha objetivo, están diseñados para lograr esta distribución.
Los inversionistas a largo plazo ahorran para metas que están a muchos años, como la universidad o la jubilación. Muchos usan cuentas que ofrece el trabajo, que suelen tener ventajas fiscales. Planes como el 401(k), el 403(b) o el 457(b) pueden reducir sus impuestos. Muchos empleadores igualan lo que usted aporta hasta cierto límite, así que la página le insta a aportar al menos esa cantidad para no perder dinero gratis. También puede abrir su propia cuenta individual de jubilación, o IRA, que además puede reducir sus impuestos. Puede usar tanto un plan de trabajo como una IRA, pero cada una tiene límites anuales de aportación.
Una vez que el dinero está en una cuenta de jubilación, usted elige cómo invertirlo. Muchas personas escogen un fondo mutuo o un fondo cotizado, llamado ETF. Los fondos de fecha objetivo pueden pasar poco a poco a opciones más seguras a medida que se acerca su jubilación. Para muchas personas, los planes de trabajo y las IRA son la base de su cartera y de su plan financiero más amplio.
La página enumera otras cuentas a largo plazo: los planes educativos 529, las cuentas ABLE para personas con gastos calificados por discapacidad, las cuentas de ahorro para gastos de salud y las Trump Accounts. Describe la Trump Account, también llamada 530A, como una cuenta con ventajas fiscales que se lanzará el 4 de julio de 2026. Es para ciudadanos estadounidenses menores de 18 años, está a nombre del menor, y un padre o tutor la administra como custodio hasta que el menor cumpla 18 años. Un plan 529 es una forma con ventajas fiscales de ahorrar para gastos de educación. Su nombre legal es plan de matrícula calificada; lo administran estados, agencias estatales o escuelas, y procede de la Sección 529 del Código de Rentas Internas. Los menores también pueden tener IRA de custodia si tienen ingresos del trabajo, y los padres pueden abrirlas.
Algunas metas están más cerca, como un auto, la entrada de una casa en poco tiempo o los gastos iniciales de un pequeño negocio. Para estas, quizá quiera menos riesgo y menos altibajos, como fondos del mercado monetario, certificados de depósito o bonos de grado de inversión. El dinero para metas a corto plazo suele guardarse donde pueda alcanzarlo rápido, sin penalizaciones fiscales ni comisiones altas, por ejemplo en cuentas de ahorro de alto rendimiento o cuentas de corretaje o de asesoría.
La página termina con otros pasos para construir patrimonio. Haga un plan o presupuesto anotando ingresos, gastos, ahorros e inversiones, configure aportaciones automáticas y viva según sus posibilidades. Pague las deudas con intereses altos, ya que los intereses de las tarjetas pueden ser mucho mayores que lo que ganaría con ahorros o inversiones. Forme un fondo de emergencia en un banco o en una cooperativa de crédito para que una sorpresa como la reparación del auto no lo empuje a endeudarse. Proteja sus inversiones, porque los estafadores usan muchos trucos, y aprender sus señales de alerta ayuda a cuidar su dinero. Para la mayoría de los estadounidenses, un plan de ahorro para la jubilación construido durante los años de trabajo es esencial.
Texto y fotos: investor.gov — original →