Diese Seite stammt von Investor.gov, einer offiziellen US-Regierungsseite. Sie ist eine Einführung ins Investieren und beginnt mit dem Satz, dass Investieren helfen kann, für eine sichere Zukunft Vermögen aufzubauen. Entscheidend ist, Ziele zu setzen, einen Plan zu machen und über viele Jahre immer wieder Geld für Anlagen zurückzulegen.
Die Seite erklärt zuerst den Unterschied zwischen Sparen und Investieren. In beiden Fällen legen Sie einen Teil dessen beiseite, was Sie verdienen, getrennt vom Geld für Bedürfnisse und Wünsche. Ein Sparkonto eignet sich für kurzfristige Ziele oder einen Notgroschen für unerwartete Kosten. Sie können es bei einer Bank oder Kreditgenossenschaft eröffnen; das Geld ist meist staatlich versichert, und die meisten zahlen etwas Zinsen. Investieren bedeutet, Geld in Dinge wie Aktien oder Anleihen zu stecken, oft über ein Depot- oder Beratungskonto, in der Hoffnung, über die Zeit Rendite zu erzielen. Diese Rendite kann aus einer Wertsteigerung oder aus Zinsen oder Dividenden stammen, die die Eigentümer erhalten.
Die Seite sagt, jede Anlage trägt ein Risiko, daher sollten Sie damit rechnen, dass der Markt steigt und fällt. Eine feste Rendite gibt es nicht. Dennoch sehen manche Experten 7 bis 10 Prozent pro Jahr als brauchbare Schätzung für langfristiges, breit gestreutes Investieren in US-Aktien, gestützt auf frühere Durchschnittswerte.
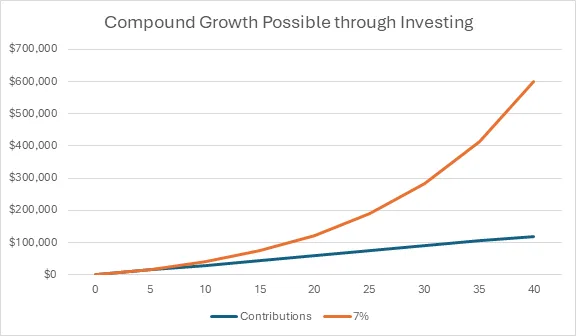
Zinseszins bedeutet, dass Sie eine Rendite auf Ihr Geld erzielen und zugleich auf die Rendite, die dieses Geld bereits erwirtschaftet hat. Die Seite vergleicht das mit einem Schneeball, der bei jeder Rollbewegung mehr Schnee aufnimmt. Eine Grafik auf der Seite zeigt, was passiert, wenn Sie 40 Jahre lang jeden Monat 100 Dollar zurücklegen und eine durchschnittliche jährliche Rendite von 7 % annehmen. Die Formel für langfristiges Investieren lautet: regelmäßige Anlagen plus Zeit ergibt Vermögen.
Ihr Anlagehorizont ist die Zeit, die Sie sich geben, um ein Ziel zu erreichen. Wenn Sie früh in Ihrem Berufsleben für die Rente anfangen, ist der Horizont lang, weil Sie das Geld jahrzehntelang nicht anrühren. Regelmäßiges Investieren heißt, einen festen Betrag oder einen festen Anteil Ihres Gehalts einzuzahlen. Je früher Sie anfangen, desto stärker wirkt der Zinseszins. Es ist nie zu spät, aber wer später beginnt, muss einen größeren Teil seines Gehalts investieren. Wenn Sie eine Gehaltserhöhung bekommen, rät die Seite, auch Ihren Beitrag zu erhöhen. Außerdem enthält sie Beispiele, die zeigen, welcher monatliche Betrag nötig ist, um 500.000 Dollar oder 1 Million Dollar zu erreichen, wieder bei einer angenommenen jährlichen Rendite von 7 %.
Dann kommt das Risiko. Märkte steigen und fallen, und einzelne Anlagen können an Wert verlieren, aber Sie können Schritte unternehmen, um die Gefahr zu begrenzen. Kennen Sie Ihren Anlagehorizont und wie viel Risiko Sie tragen können. Wer seine Rente in 30 Jahren erwartet, hat Zeit, Schwankungen auszusitzen. Wer Vorsicht bevorzugt, sollte auch das wissen. Diese Punkte helfen Ihnen, die richtigen Produkte auszuwählen.
Zwei wichtige Werkzeuge im Umgang mit Risiken sind Vermögensaufteilung und Diversifikation. Vermögensaufteilung heißt, Ihr Geld nach Ihrer Risikobereitschaft und Ihrem Anlagehorizont auf Gruppen wie Aktien, Anleihen und Bargeld zu verteilen. Diversifikation bedeutet, nicht alle Eier in einen Korb zu legen. Wenn eine Anlage Geld verliert, können andere einen Teil davon ausgleichen.
Die Seite warnt, dass der Kauf von Aktien nur eines Unternehmens Ihr Ergebnis an diese eine Aktie bindet. Ihr Kurs kann von vielem bewegt werden, etwa von der Leistung der Führungskräfte, der Stärke der Produkte, der Kundennachfrage, der Wirtschaftslage, Lohn- und Lieferkettenkosten und sogar von den wechselnden Vorlieben anderer Anleger. Eine breitere Option ist ein Indexfonds, der einen Marktindex nachbildet, also einen Maßstab für einen Korb aus Aktien und Anleihen, der einen Markt oder eine Volkswirtschaft abbildet. Wenn einige Branchen fallen, können andere steigen, sodass ein breit gestreuter Anleger seinen Einsatz wieder einspielt oder sogar Gewinn macht. Manche Produkte, wie Target-Date-Fonds, sind genau für diese Streuung gebaut.
Langfristige Anleger sparen für Ziele, die viele Jahre entfernt liegen, etwa Studium oder Rente. Viele nutzen Konten, die über den Arbeitgeber angeboten werden und meist steuerliche Vorteile bringen. Pläne wie 401(k), 403(b) oder 457(b) können Ihre Steuern senken. Viele Arbeitgeber legen bis zu einer bestimmten Grenze etwas zu Ihren Einzahlungen dazu, daher rät die Seite, mindestens so viel einzuzahlen und sich das kostenlose Geld nicht entgehen zu lassen. Sie können auch ein eigenes Individual Retirement Account, kurz IRA, eröffnen, das ebenfalls Steuern senken kann. Sie dürfen einen Arbeitgeberplan und ein IRA gleichzeitig nutzen, aber beide haben jährliche Einzahlungsgrenzen.
Sobald Geld auf einem Rentenkonto liegt, wählen Sie, wie es angelegt wird. Viele Menschen wählen einen Investmentfonds oder einen börsengehandelten Indexfonds, einen sogenannten ETF. Target-Date-Fonds können sich mit näher rückendem Renteneintritt langsam auf sicherere Anlagen verlagern. Für viele Menschen bilden Arbeitgeberpläne und IRAs die Basis ihres Portfolios und ihrer gesamten Finanzplanung.
Die Seite nennt weitere langfristige Konten: 529-Bildungspläne, ABLE-Konten für Menschen mit anerkannten Behinderungskosten, Health Savings Accounts und Trump Accounts. Das Trump Account, auch 530A genannt, soll am 4. Juli 2026 starten. Es ist ein steuerbegünstigtes Konto für US-Bürger unter 18 Jahren, das auf den Namen des Kindes läuft, wobei ein Elternteil oder Vormund bis zu dessen 18. Geburtstag als Verwalter fungiert. Ein 529-Plan ist eine steuerbegünstigte Möglichkeit, für Bildungskosten zu sparen. Er heißt offiziell qualifizierter Studiengebührenplan, wird von Bundesstaaten, staatlichen Stellen oder Schulen betrieben und stammt aus Abschnitt 529 des Internal Revenue Code. Kinder können außerdem IRAs auf ihren Namen haben, wenn sie Erwerbseinkommen haben, und Eltern können sie eröffnen.
Manche Ziele liegen näher, etwa ein Auto, eine bald fällige Anzahlung für ein Haus oder die Gründungskosten eines kleinen Unternehmens. Dafür können Sie ein geringeres Risiko und weniger Auf und Ab wünschen, etwa Geldmarktfonds, Festgeldanlagen oder Anleihen mit guter Bonität. Geld für kurze Ziele hält man meist dort, wo man schnell herankommt, ohne Steuerstrafen oder hohe Gebühren, etwa auf Tagesgeldkonten mit hoher Verzinsung oder auf Depot- oder Beratungskonten.
Die Seite endet mit weiteren Schritten zum Vermögensaufbau. Erstellen Sie einen Plan oder ein Budget, indem Sie Einnahmen, Ausgaben, Ersparnisse und Investitionen auflisten, richten Sie automatische Einzahlungen ein und leben Sie im Rahmen Ihrer Mittel. Zahlen Sie Schulden mit hohen Zinsen ab, denn Kreditkartenzinsen können weit höher sein als das, was Sie mit Sparen oder Investieren verdienen. Bauen Sie bei einer Bank oder Kreditgenossenschaft einen Notgroschen auf, damit eine Überraschung wie eine Autoreparatur Sie nicht in Schulden treibt. Schützen Sie Ihre Investments, denn Betrüger nutzen viele Tricks, und wenn Sie deren Warnsignale kennen, bleibt Ihr Geld sicher. Für die meisten Amerikaner ist ein über die Berufsjahre aufgebauter Rentensparplan unverzichtbar.
Text und Fotos: investor.gov — Original →