Cette page vient d’Investor.gov, un site officiel du gouvernement des États-Unis. C’est une introduction à l’investissement, qui commence par dire que placer son argent peut aider à bâtir un patrimoine pour un avenir sûr. L’essentiel est de fixer des objectifs, d’établir un plan et de mettre de l’argent de côté pour investir, encore et encore, pendant de nombreuses années.
La page explique d’abord la différence entre épargner et investir. Dans les deux cas, on met de côté une partie de ce qu’on gagne, à l’écart de l’argent destiné aux besoins et aux envies. Un compte d’épargne convient aux objectifs à court terme ou à un fonds d’urgence pour les dépenses imprévues. On peut l’ouvrir dans une banque ou une caisse de crédit, l’argent y est généralement garanti par l’État fédéral, et la plupart rapportent des intérêts. Investir consiste à placer de l’argent dans des actifs comme des actions ou des obligations, souvent via un compte de courtage ou de conseil, dans l’espoir d’un rendement sur la durée. Ce rendement peut venir de la hausse de la valeur de l’actif, ou des intérêts ou dividendes versés à ses propriétaires.
La page indique que tout placement comporte un risque, et qu’il faut s’attendre à ce que le marché monte et descende. Il n’existe aucun taux de rendement fixe. Néanmoins, certains experts considèrent 7 à 10 % par an comme une estimation pratique pour un investissement diversifié à long terme dans les actions américaines, d’après les moyennes passées.
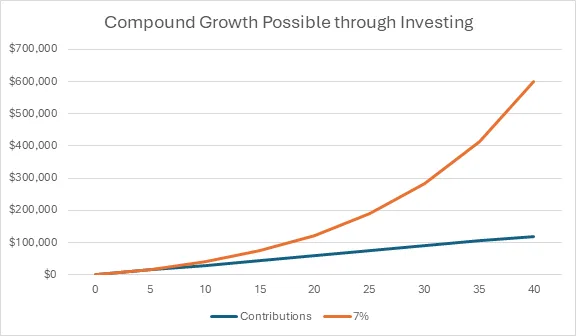
L’intérêt composé, c’est gagner un rendement sur son argent, et aussi sur le rendement que cet argent a déjà généré. La page le compare à une boule de neige qui prend plus de neige à chaque roulement. Un graphique montre ce qui se passe si l’on met de côté 100 dollars par mois pendant 40 ans, en supposant un rendement annuel moyen de 7 %. La formule de l’investissement à long terme est présentée ainsi: investissements réguliers plus temps égale patrimoine.
Votre horizon de placement, c’est le temps que vous vous donnez pour atteindre un objectif. Si vous commencez tôt votre carrière pour la retraite, l’horizon est long, car vous ne toucherez pas à l’argent avant des décennies. Investir régulièrement consiste à verser un montant fixe, ou une part fixe de votre salaire. Plus vous commencez tôt, plus l’intérêt composé joue. Il n’est jamais trop tard, mais commencer plus tard oblige à investir une plus grande part de son salaire. Quand votre salaire augmente, la page suggère d’augmenter aussi votre versement. Elle donne aussi des exemples du montant mensuel nécessaire pour atteindre 500 000 ou 1 million de dollars, toujours avec un rendement annuel de 7 %.
Vient ensuite le risque. Les marchés montent et descendent, et un placement isolé peut perdre de la valeur, mais on peut prendre des mesures pour limiter le danger. Connaissez votre horizon de placement et le risque que vous pouvez supporter. Quelqu’un dont la retraite est dans 30 ans a le temps d’encaisser les secousses. Quelqu’un qui préfère la prudence doit aussi le savoir. Ces éléments aident à choisir les bons produits.
Les deux principaux outils pour gérer le risque sont la répartition des actifs et la diversification. La répartition des actifs consiste à répartir son argent entre des catégories comme les actions, les obligations et les liquidités, selon sa tolérance au risque et son horizon de placement. La diversification consiste à ne pas mettre tous ses œufs dans le même panier. Si un placement perd de l’argent, d’autres peuvent en compenser une partie.
La page met en garde: acheter les actions d’une seule entreprise lie vos résultats à cette seule action. Son cours peut être influencé par de nombreux facteurs, dont la qualité de la direction, la solidité des produits, la demande des clients, la conjoncture économique, les coûts de main-d’œuvre et d’approvisionnement, et même l’évolution des goûts des autres investisseurs. Une option plus large est le fonds indiciel, qui cherche à suivre un indice de marché, c’est-à-dire une mesure d’un panier d’actions et d’obligations représentant un marché ou une économie. Quand certains secteurs baissent, d’autres peuvent monter, de sorte qu’un investisseur diversifié peut s’en sortir à l’équilibre, voire gagner. Certains produits, comme les fonds à échéance cible, sont conçus pour offrir cette répartition.
Les investisseurs de long terme épargnent pour des objectifs éloignés de plusieurs années, comme les études ou la retraite. Beaucoup utilisent des comptes proposés par leur employeur, qui offrent en général des avantages fiscaux. Des plans comme le 401(k), le 403(b) ou le 457(b) peuvent réduire vos impôts. Nombre d’employeurs abondent vos versements jusqu’à un certain plafond, aussi la page vous invite-t-elle à verser au moins ce montant pour ne pas laisser passer cet argent gratuit. Vous pouvez aussi ouvrir votre propre Individual Retirement Account, ou IRA, qui peut lui aussi réduire vos impôts. Vous pouvez utiliser à la fois un plan d’entreprise et un IRA, mais chacun a des plafonds annuels de versement.
Une fois l’argent placé dans un compte de retraite, vous choisissez comment l’investir. Beaucoup choisissent un fonds commun de placement ou un fonds indiciel coté, appelé ETF. Les fonds à échéance cible peuvent progressivement passer à des placements plus sûrs à mesure que la date de retraite approche. Pour beaucoup de gens, les plans d’entreprise et les IRA constituent la base de leur portefeuille et de leur plan financier global.
La page présente d’autres comptes de long terme: les plans d’épargne études 529, les comptes ABLE pour les personnes ayant des frais liés à un handicap, les comptes d’épargne santé, et les Trump Accounts. Elle décrit le Trump Account, aussi appelé 530A, comme lancé le 4 juillet 2026. Il s’agit d’un compte à avantage fiscal pour les citoyens américains de moins de 18 ans, ouvert au nom de l’enfant, avec un parent ou un tuteur comme gestionnaire jusqu’à ses 18 ans. Un plan 529 est une façon avantageuse fiscalement d’épargner pour les frais d’études. Il s’appelle légalement un plan qualifié d’épargne-études, est géré par des États, des agences d’État ou des établissements scolaires, et découle de la section 529 de l’Internal Revenue Code. Les enfants peuvent aussi avoir des IRA en gestion s’ils ont des revenus du travail, et les parents peuvent les ouvrir.
Certains objectifs sont plus proches, comme une voiture, un apport pour une maison bientôt, ou les frais de lancement d’une petite entreprise. Pour ceux-ci, on peut préférer un risque plus faible et moins de hauts et de bas, comme des fonds monétaires, des certificats de dépôt ou des obligations de bonne qualité. L’argent destiné aux objectifs à court terme est en général placé là où on y accède vite, sans pénalités fiscales ni gros frais, par exemple des comptes d’épargne à haut rendement, ou des comptes de courtage ou de conseil.
La page se termine par d’autres étapes pour bâtir son patrimoine. Établissez un plan ou un budget en listant revenus, dépenses, épargne et investissements, mettez en place des versements automatiques et vivez selon vos moyens. Remboursez les dettes à taux élevé, car les intérêts d’une carte peuvent être bien supérieurs à ce que rapportent l’épargne ou les placements. Constituez un fonds d’urgence dans une banque ou une caisse de crédit pour qu’une dépense imprévue, comme une réparation de voiture, ne vous endette pas. Protégez vos placements, car les escrocs utilisent de nombreuses ruses, et apprendre leurs signaux d’alerte aide à protéger votre argent. Pour la plupart des Américains, un plan d’épargne retraite constitué au fil des années de travail est essentiel.
Texte et photos : investor.gov — original →